最新消息
2025年工业并购开局缓慢,但专家认为交易正在回暖。私募股权持有大量未售资产和闲置资金,战略买家面临增长压力,老龄化企业主寻求退出,国内制造业受青睐。尽管第二季度交易量下滑,但降息和关税适应促使市场预期未来两年将强劲增长。
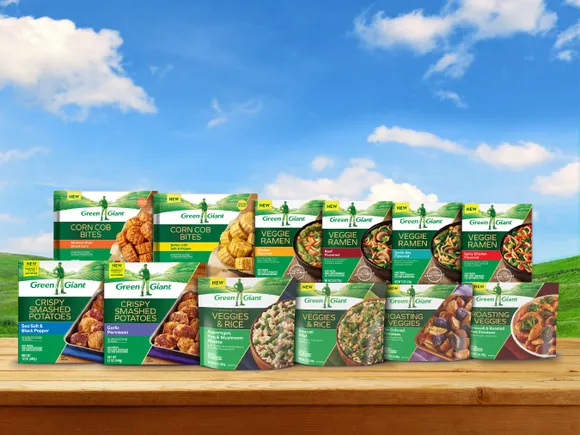
食品饮料行业长期将包装视为事后考虑,如今在竞争加剧和消费者需求变化的推动下,企业开始加大包装投资。B&G Foods、Conagra Brands、Suja Life等公司通过测试、数据分析和消费者研究改进包装,以提升销售和品牌忠诚度。但包装变革存在风险,如Tropicana和Sun Chips的教训。行业专家指出,包装应被视为增长杠杆而非成本,企业需在创新与谨慎之间找到平衡。
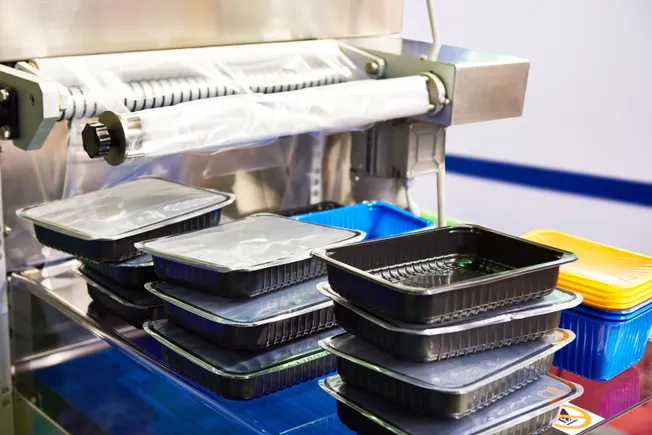
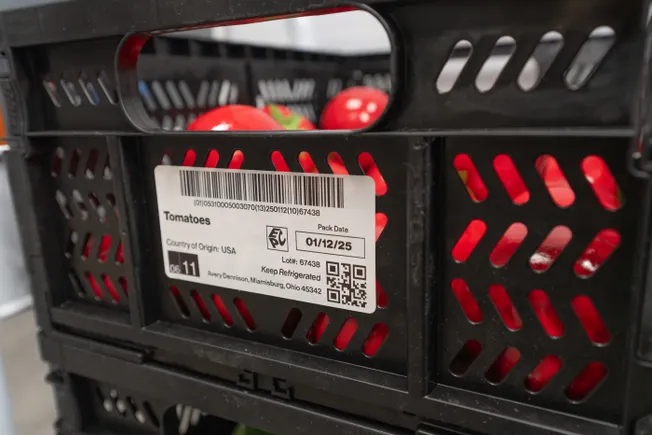
美国FDA将《食品追溯规则》合规期限延长至2028年7月20日,但包装领域的RFID(射频识别)技术部署并未因此止步。行业参与者与观察者指出,延期虽可能减缓短期推进速度,却难以扭转整体发展轨迹。在食品追溯之外,RFID正进入高价值商品防伪、冷链药品监控等新兴应用场景,同时技术演进持续解决金属、液体环境下的读取难题及可回收性争议。
快消品牌与包装供应商正通过试点项目、生命周期评估和分阶段测试,探索兼顾环保、性能与成本的可持续包装方案。从尊尼获加的纸基瓶到Sealed Air的堆肥托盘,行业在权衡中逐步推进创新。
2025年伊始,包装行业格局已发生显著变化:纸业与塑料领域的大型企业通过一系列大规模并购与主要竞争对手联合;特朗普总统寻求重塑与贸易伙伴的关系;美国生产商将首次同时承担多个州包装EPR项目的合规义务。本文进一步探讨年度并购决策、EPR政策制定影响因素、可持续投资与目标时间表变化等核心议题。
经历2024年的交易低谷后,包装行业并购活动有望在2025年迎来复苏。专家指出,柔性包装、模塑纤维及可重复使用包装等细分领域存在较大整合空间;大型跨境并购与资产剥离将持续,私募股权资金或加速入场。特朗普政府的监管态度、关税政策及美联储利率路径成为影响交易节奏的关键变量。
监管要求与消费者需求正推动更多企业将包装材料从塑料转向纸张,应用范围涵盖缓冲颗粒到饮料瓶。然而,部分团体质疑纸是否真正更优,以及它在多大程度上帮助企业兑现可持续承诺。
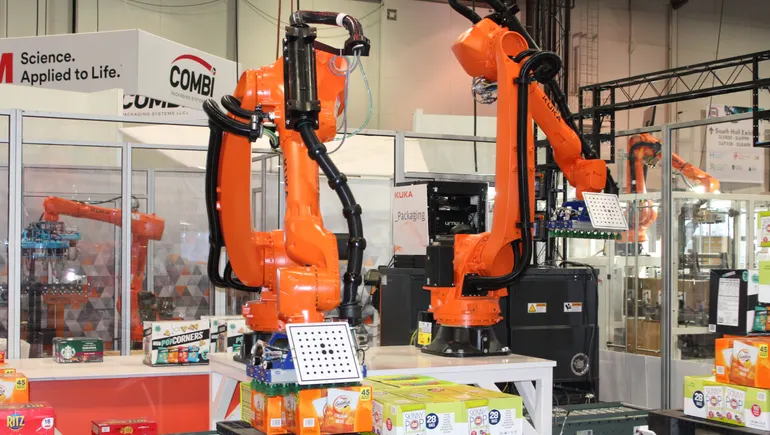
电商包装正加速向方形或矩形设计转变,主要驱动力来自自动化机器人对规则形状的偏好、运输密度优化及可持续发展需求。然而,消费者对包装形状变化的敏感度(如Tropicana案例)提醒品牌需平衡效率与市场接受度。