最新消息
独立包装协会(AICC)已发表公开声明,反对主要生产商在五个月内宣布的第三轮箱板纸涨价。该协会认为,此次涨价缺乏原材料成本或经济数据的支持,且不成比例地加重了独立纸箱制造商的负担。该声明是在美国包装公司宣布每吨涨价140美元,随后Cascades、国际纸业和Smurfit Westrock相继宣布涨价之后发布的。
国会议员卢·科雷亚和参议员杰夫·默克利提出了《标签真实性法案》,该法案将为声称可回收、可堆肥、可重复使用或可再填充的消费品制定自愿性联邦标签指南。该法案针对循环箭头符号和过时的联邦指导引起的广泛困惑,并得到了主要回收和废物分流组织的支持。
Cascades 2026年第二季度盈利超出预期,净销售额增长2.7%至12.2亿美元,净利润为2100万美元。首席执行官Hugues Simon讨论了近期箱板纸价格上涨背后的原因,指出纤维供应紧张和前所未有的成本通胀,并概述了公司针对美国对加拿大进口商品征收50%新关税的缓解计划。
WK Kellogg 宣布将于今年晚些时候全面去除谷物及包装中的人工色素和防腐剂 BHT,比原计划提前近 12 个月。公司表示,此举旨在为过去十年表现低迷的谷物品类注入急需的动力。BHT 是一种人工合成防腐剂,常用于包装材料,FDA 正在重新评估其安全性。WK Kellogg 已与 FDA 保持沟通,并计划采用天然色素替代合成色素。
Capstone Partners最新报告显示,2026年至今包装行业并购交易数量同比下降21.3%,主要受通胀、消费支出疲软及地缘政治不确定性影响。尽管交易量低迷,平均交易价值仍保持稳健,买家持续寻求高质量资产。
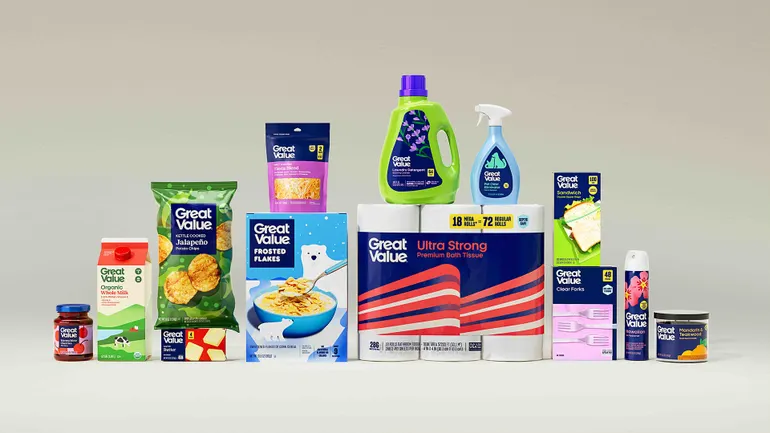
沃尔玛在FY2026 ESG报告中披露,其2025年自有品牌包装的可持续目标未能全部实现,其中可回收/可重复使用/可工业堆肥比例从68.2%降至64.3%,原生塑料使用量较基线增加4.12%,但消费后再生塑料(PCR)使用比例提升至10.7%。公司表示将继续推进包装优化,并列举了三大指导原则。
Sonoco再次调整业务架构,将全球消费包装团队置于统一领导之下,Ernest Haynes被任命为全球消费包装总裁,直接向CEO Howard Coker汇报。该业务覆盖25个国家,拥有11,250名员工,年销售额达52亿美元。此前负责EMEA及亚太区的Sean Cairns在任职17年后离开公司。
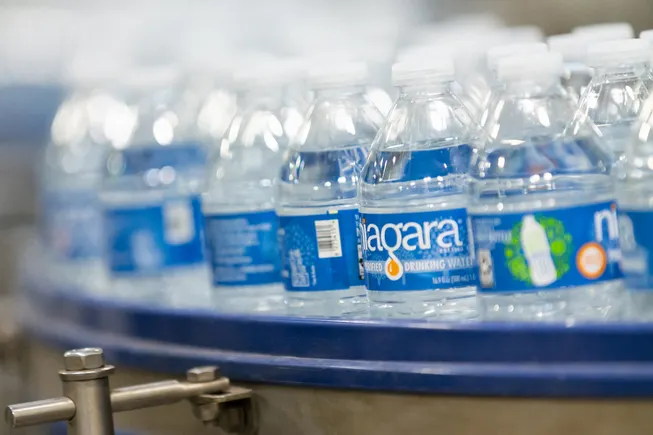
7月,包装行业迎来多起关停消息。国际纸业因风暴暂停阿拉巴马州工厂,并计划永久关闭得州纸箱厂;Niagara Bottling宣布关闭伊利诺伊州工厂;Pretium Packaging预计9月关闭纽约工厂;Wisconsin Green考虑永久关闭或大规模裁员。
柔性薄膜回收联盟(FFRA)在加州萨克拉门托及安大略/内陆帝国地区启动两个商业薄膜回收试点,合作方包括1-800-Got-Junk和Shorr Packaging。试点将持续至11月30日,旨在评估不同收集模式的效果,为扩大回收规模提供数据支持。
美国箱板纸产量在2026年第二季度延续同比下滑,但降速明显放缓。美国林纸协会(AF&PA)最新季度报告显示,Q2产量同比下降逾2%,较Q1的8%降幅显著改善;上半年累计产量同比降5%。行业开工率升至近95%,为年内最高,但出口同比大降约19%,且2025年宣布的产能关闭合计损失北美近10%产能。多家纸企在财报电话会上确认市场需求温和回暖,箱板纸市场趋紧。